市场中影响
碳市场简报:新西兰ETS维持价格机制,CDR项目交付推进
新西兰维持现行ETS价格控制并保留年度建议机制,降低短期政策不确定性;同时,亚马逊再造林碳移除信用交付和微软废水碱度增强采购显示CDR市场正从承诺走向交付。对中国出口商而言,直接合规影响有限,但碳数据与高质量移除能力的重要性正在上升。
3 分钟阅读
新闻中心
面向中国出口企业的欧盟 CBAM、碳市场与政策更新,附信息来源。
新西兰维持现行ETS价格控制并保留年度建议机制,降低短期政策不确定性;同时,亚马逊再造林碳移除信用交付和微软废水碱度增强采购显示CDR市场正从承诺走向交付。对中国出口商而言,直接合规影响有限,但碳数据与高质量移除能力的重要性正在上升。
地缘政治正在重塑全球绿色科技供应链,近期美国硬件禁令及东南亚EV扩张印证了这一趋势。中国出口商需警惕欧盟效仿设立非关税壁垒,加速市场多元化、产能本地化及全面的ESG合规布局。
全球碳市场趋势分化,巴西面临自愿碳信用重复计算难题,美国RGGI价格因供应增加而下跌。中国出口商需确保碳抵消严格注销以符合CBAM要求,并基于欧盟碳市场长期价格制定脱碳战略。
ICVCM批准三项新碳信用计划(含两项来自中等收入国家),扩大CCP合格信用供应。新西兰研究主张将林业移出ETS以多元化移除类型。澳大利亚ACCU价格因履约购买和保障机制审查预期创年内新高。这些动态共同表明:质量标准趋严、移除政策调整、履约驱动的价格波动加剧,中国出口企业需主动应对。
碳市场三大动态——韩国海洋碳移除突破、林业碳定价升级、澳大利亚Climate Active认证取消——表明自愿碳市场正按质量分层并持续技术进步,对中国出口商的碳抵消策略具有重要启示。
西班牙钢铁协会警告,海关编码归类错误可能导致CBAM碳成本被人为推高。中国钢铁出口商必须紧急审查CN编码并与欧盟进口商对齐,以避免面临巨额罚款和申报失误。
欧盟碳市场最新动态(包括提议放缓CBAM免费配额淘汰及ETS拍卖日历调整)表明短期成本稳定,但2027年可能面临看跌压力。中国出口商应维持严格的CBAM合规并调整长期对冲策略,而非期待短期的政策减免。
欧盟碳价短期因假期回调,但投行对ETS改革的分析释放了长期看涨信号,预示CBAM合规成本将上升。同时,美国新推出的CDR投资组合凸显了企业对高质量碳移除的需求,但此类自愿信用目前仍无法用于CBAM履约。
美国FCC对外国逆变器的禁令凸显了中国清洁技术出口商面临的“安全”壁垒,这与欧盟基于碳足迹的市场过滤器形成对比。中国制造商必须转向东盟供应链整合,并紧急备战CBAM合规以维持欧盟市场准入。
CleanTechnica关于电动客车、换电卡车和赞比亚太阳能扩容的报道显示,清洁技术正从试点转向实际运营。对中国出口企业而言,重点是低碳物流、绿电采购和欧盟市场合规机会。
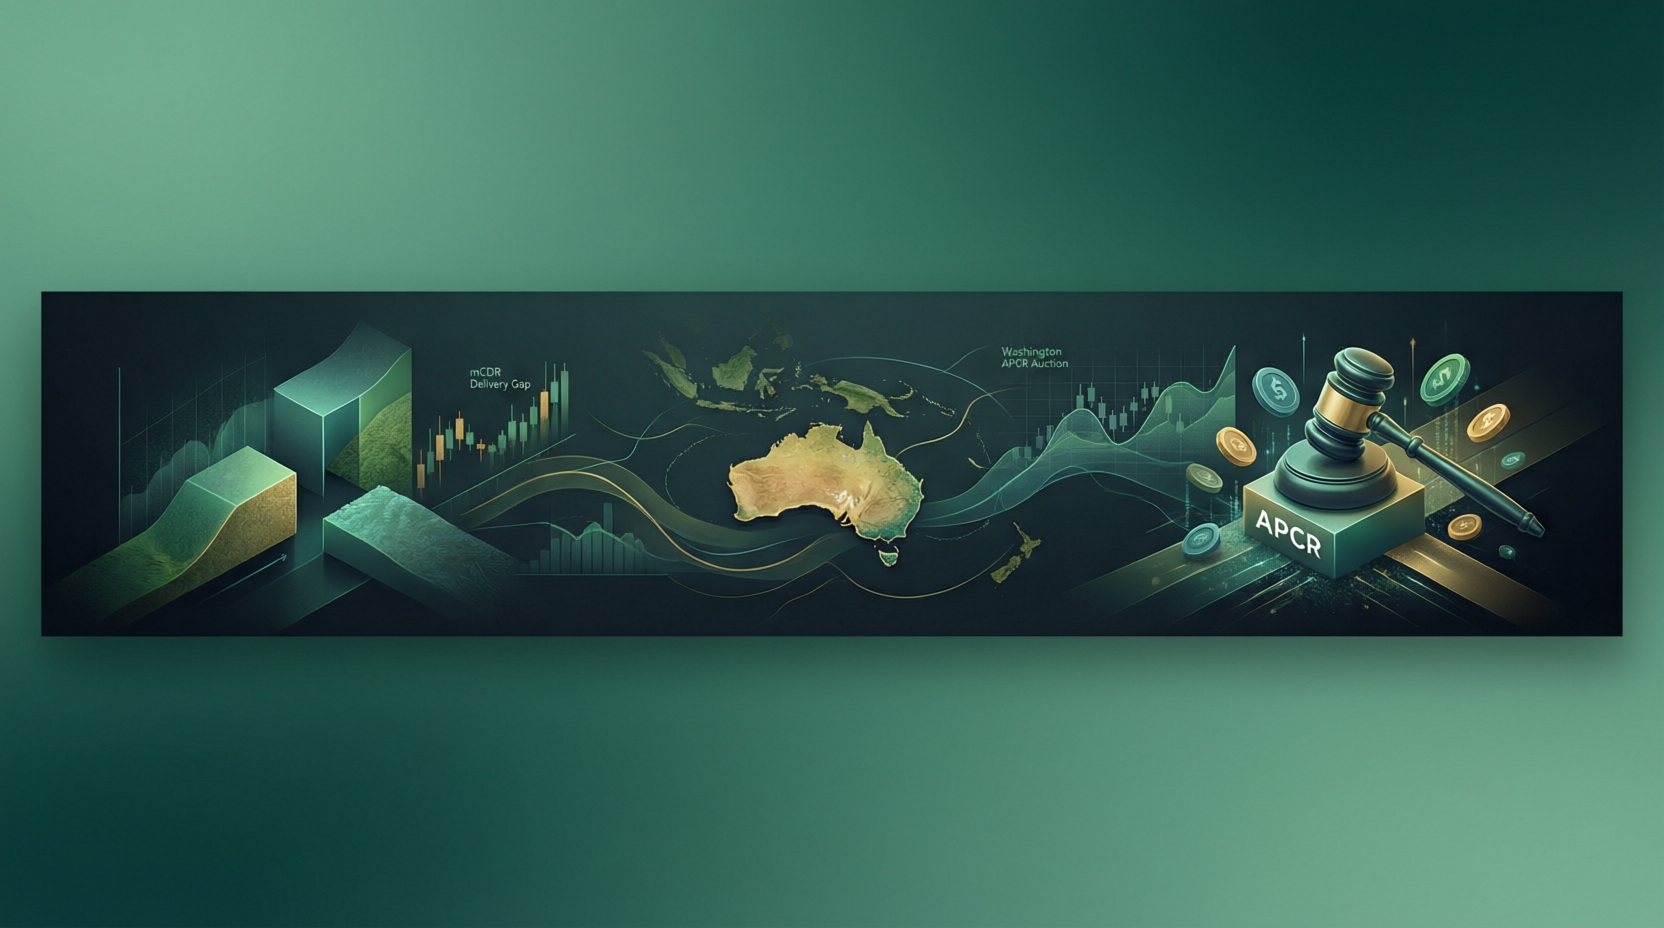
超90%海洋碳移除信用面临交付缺口,澳洲基金斥资3500万美元投资自然碳汇项目,华盛顿州公布9月APCR拍卖供应——为碳信用买家与合规企业提供重要市场信号。