政策中影响
波恩气候会议媒体关注度下降,WHO发布热健康指南,太平洋岛国推进法律行动
气候之家新闻报道:波恩气候谈判记者登记数创疫情以来新低,世卫组织因应厄尔尼诺敦促热健康计划,太平洋岛国借助法院裁决推进政治行动。这些动态反映了气候治理格局的变化,对全球监管态势有潜在影响。
3 分钟阅读
新闻中心
面向中国出口企业的欧盟 CBAM、碳市场与政策更新,附信息来源。
气候之家新闻报道:波恩气候谈判记者登记数创疫情以来新低,世卫组织因应厄尔尼诺敦促热健康计划,太平洋岛国借助法院裁决推进政治行动。这些动态反映了气候治理格局的变化,对全球监管态势有潜在影响。
氢能巴士火灾及Wrightbus向电动化转型,表明氢能在欧盟交通领域前景不明,可能减少受CBAM约束的氢气进口需求。中国出口商应准备应对需求下降和碳成本上升。
2025年化石燃料融资增至9060亿美元,结合欧盟对零排放航空的推进,可能推高碳价并扩大CBAM范围,中国出口商需进行压力测试并申报排放数据。
丹麦议员警示CCS沟通不畅或使其在欧盟成为政治负担,呼吁碳市场改革,这可能重塑工业脱碳成本及对中国出口商的CBAM影响。
投资者气候联盟解散与欧洲创纪录热浪表明,转型差距和物理气候风险依旧紧迫。中国出口商面临 EU ETS 高碳价和 CBAM 收紧可能——碳成本将长期存在,需主动管理排放。
欧盟碳价波动在压力期溢出至新兴欧洲股市;泰国ETS 2030年前难成约束;澳洲自愿碳信用注销量5月跃升。中国出口商应管理碳风险,利用政策空窗期升级工艺。
《自然》子刊研究发现,到2030年电池动力船可经济地覆盖约40%短途海运航线,直接降低中国对欧出口的海运EU ETS碳成本。
COP31主办国提出全球电气化目标,联合国气候进程面临雄心与执行的张力。对中国出口商而言,这些进展影响CBAM合规策略和全球碳定价趋势。
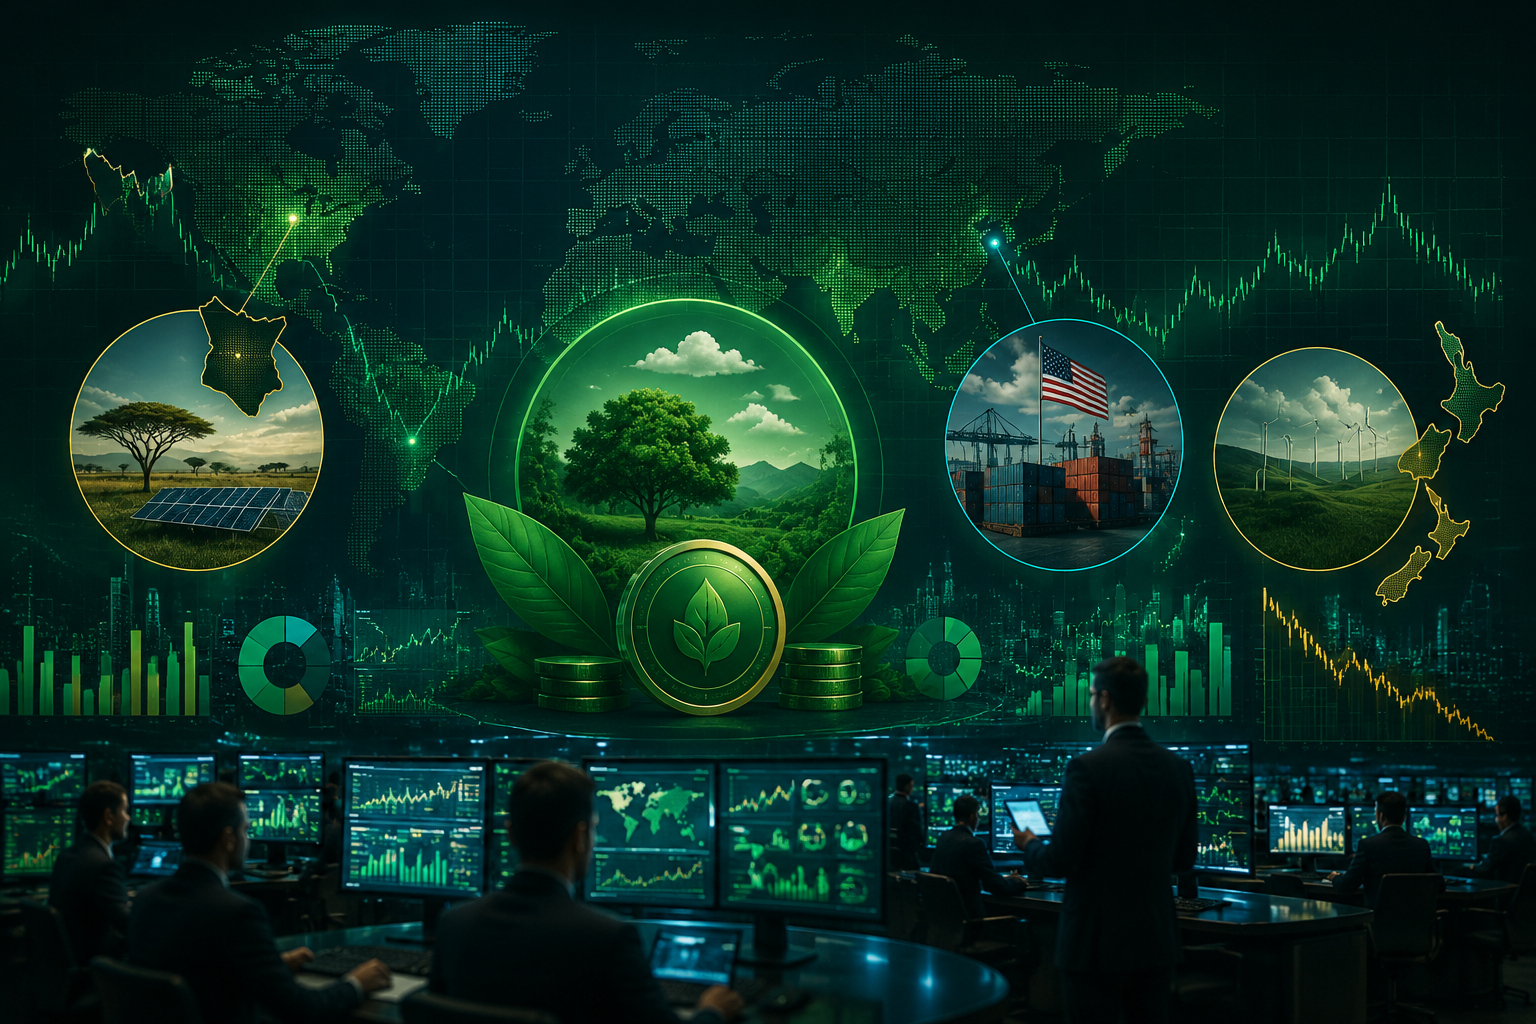
全球碳市场三项动态:肯尼亚限制ITMO出口,美国研究显示碳税配合边境调整可提升GDP并减排,新西兰ETS拍卖再次流标。这些信号共同指向信用供应收紧、碳关税势头增强及市场设计风险——均与准备应对CBAM的中国出口商相关。
CATL储能转型、Carvana电动车布局及特斯拉的市场主导地位,均表明欧盟碳成本正从钢铁水泥向更多制成品渗透。中国电池与电动车出口商需即刻为全生命周期碳规则做准备。
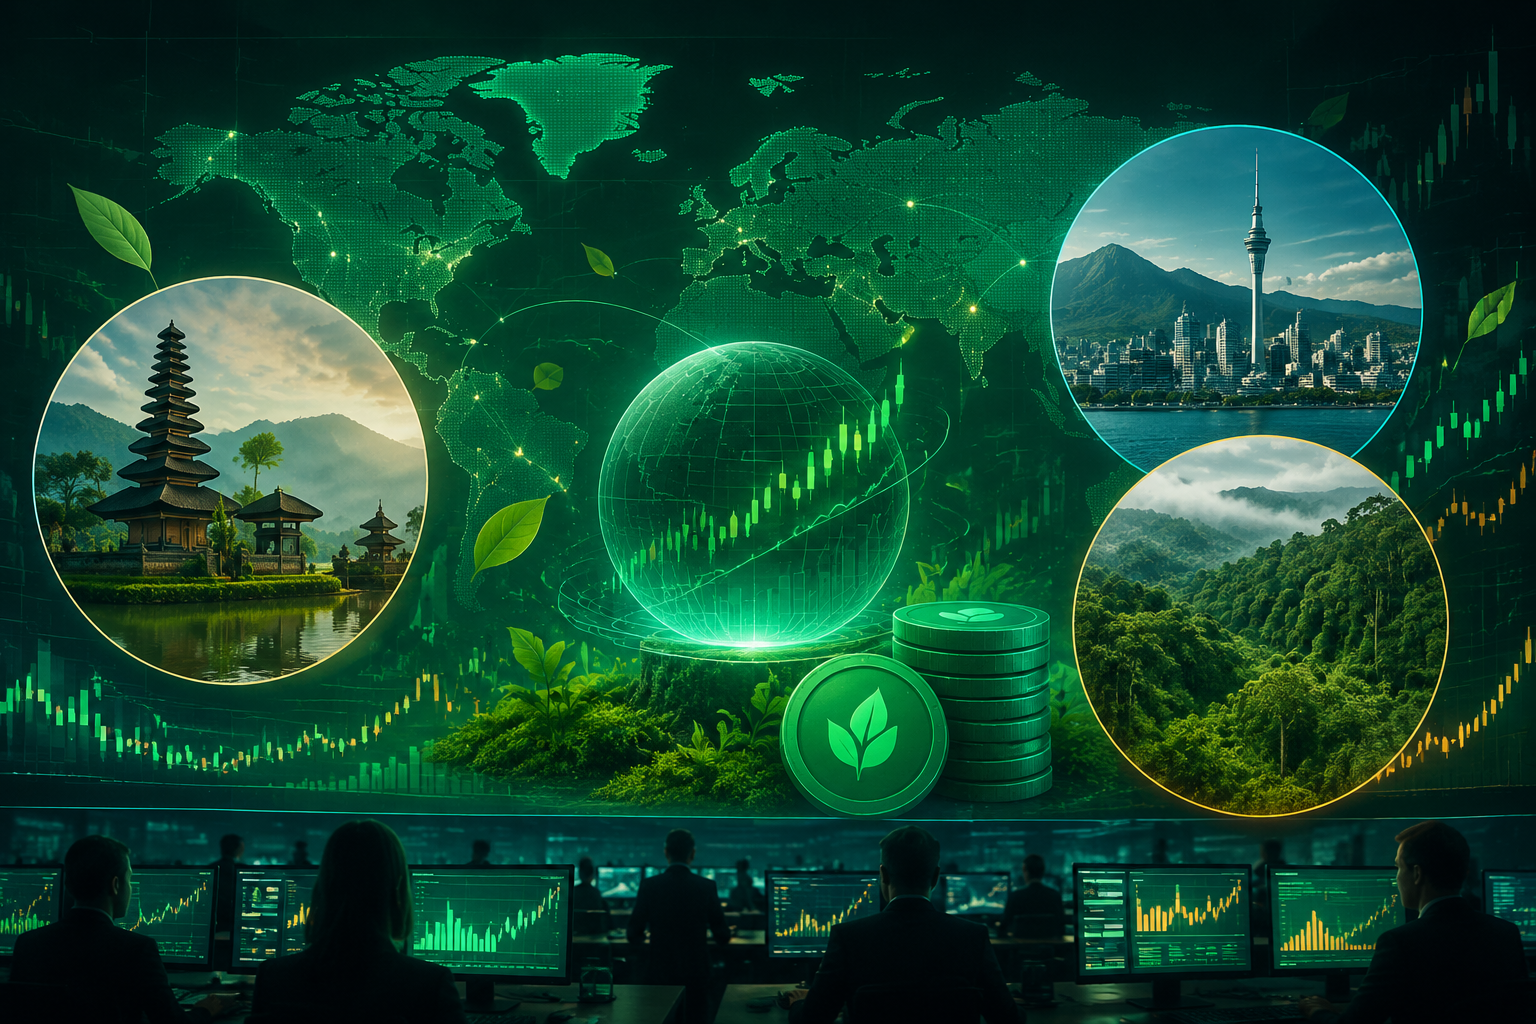
印尼的社区收益法、新西兰的碳单位存量下降以及哥伦比亚的造林碳清除预售,这三个全球碳市场动态为中国出口商提供了利益相关方期望、市场运作和新抵消供应方面的间接启示。
生物燃料需求飙升、南非PHEV销售激增以及美国煤炭补贴重现——三大全球能源趋势可能改变欧盟碳价和CBAM风险,尤其影响中国化肥及基础材料出口商。