欧洲零排放交通格局分化:纯电主导乘用车,氢能转向商用车
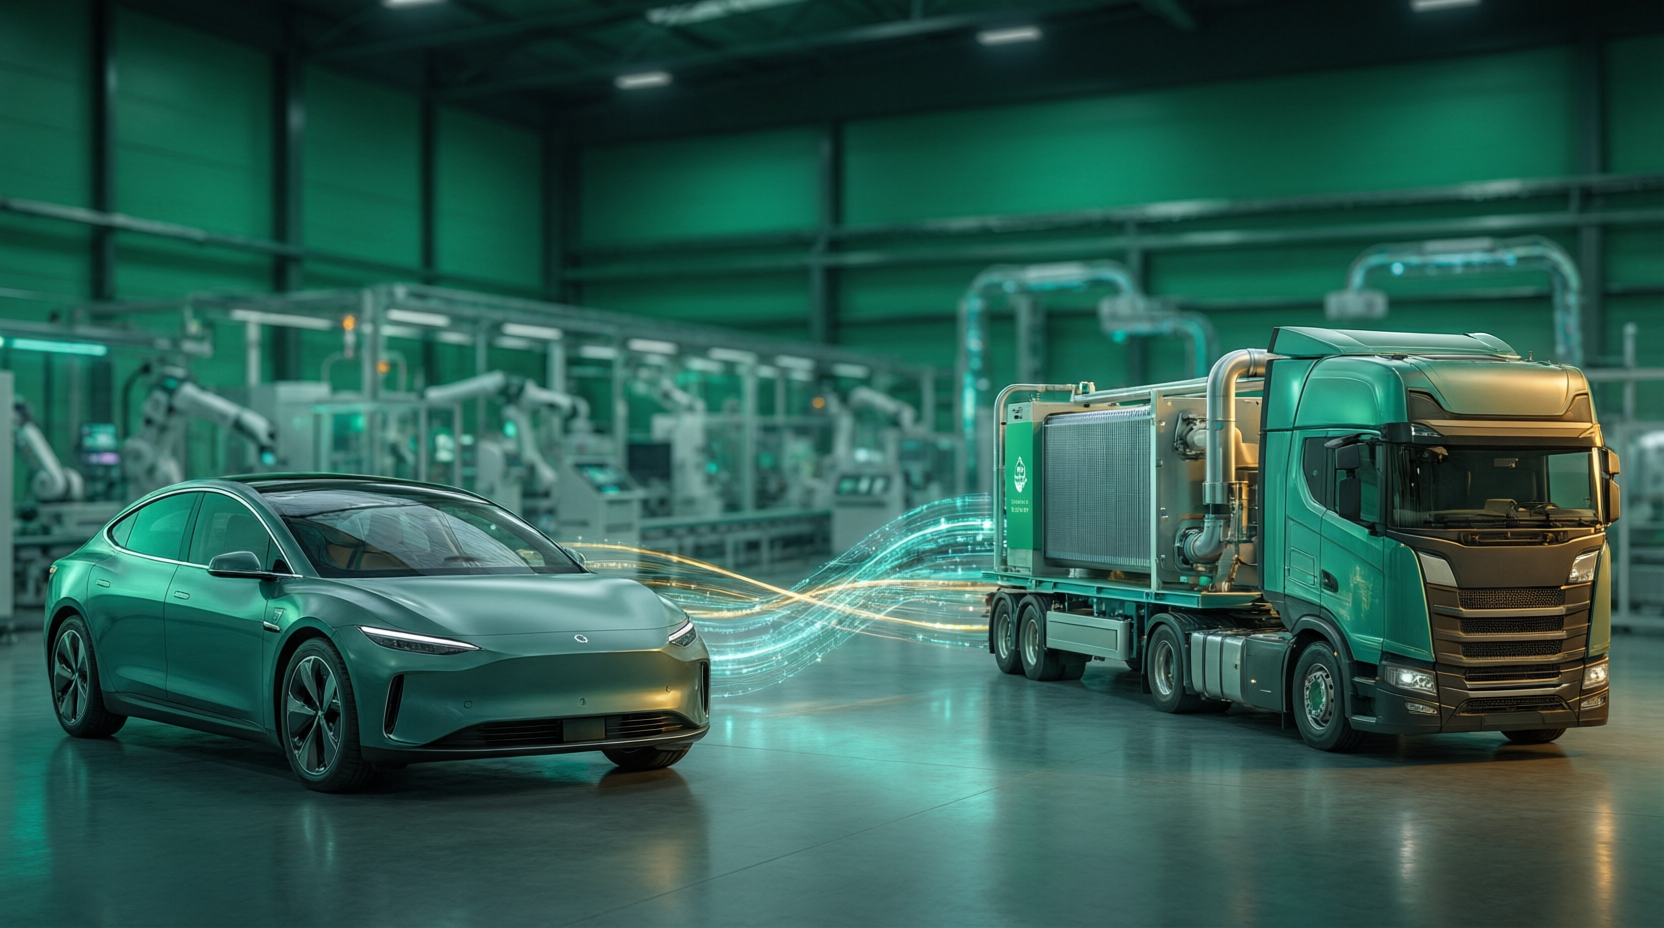
2026年,欧洲清洁交通格局正在经历重大结构性转变:纯电动汽车(BEV)在乘用车领域巩固主导地位,而氢能基础设施则明确转向商用车应用——这一分化趋势对瞄准欧盟市场的中国制造商具有重要启示。
纯电汽车全球领先优势扩大
2026年6月,全球插电式汽车注册量约200万辆,同比增长8%,其中纯电动汽车激增21%,而插电式混合动力汽车(PHEV)下降14%。插电式汽车市场份额已突破30%大关,表明电动化转型已从小众趋势变为主流现实。
对中国电动汽车和电池出口商而言,这一数据传递了明确信号:欧盟及全球市场在乘用车领域正全面押注纯电架构。PHEV份额的下降表明,随着充电基础设施成熟和电池成本持续下降,过渡性技术正在失去市场青睐。
氢能网络围绕重型交通重塑
与此同时,欧洲公共加氢网络正在收缩其原有形态。仅德国就关闭了36座加氢站,乘用车氢能基础设施在整个欧洲大陆都在缩减。然而,这并非放弃氢能,而是战略性转向。
新一代双压力(700巴)加氢站正在涌现,专门为燃料电池公交车和卡车服务。这一基础设施演变反映了欧洲政策制定者和行业参与者日益形成的共识:氢能的比较优势在于重型交通,因为在这些领域,电池重量和充电时间带来了显著的运营挑战。
绿氢的刚性需求
关键在于,燃料电池卡车和公交车需要绿氢——即由可再生能源电解水制取的氢气——才能实现真正的零排放。没有绿氢,燃料电池汽车只是将排放转移到了上游的化石燃料制氢环节。欧洲在REPowerEU框架和氢能银行倡议下推动的国内绿氢产能建设,将塑造对电解槽组件、可再生能源设备和储氢技术的需求。
对中国出口商的启示
中国制造商应关注三大关键趋势:
- 乘用车供应链应优先布局纯电零部件——电池、电机、电力电子——这是欧洲的主导技术路线。
- 商用车机遇正在燃料电池领域打开,特别是公交车和卡车,欧洲主机厂正积极开发氢能平台。
- 绿氢设备——包括电解槽、压缩机和储运系统——随着欧洲扩大国内氢能生产,正成为增长的出口品类。
欧洲零排放交通战略的分化创造了不同的细分市场,每个市场都有不同的技术要求、认证标准和供应链预期。将产品战略与这一新兴现实对齐的中国出口商,将在不断演变的欧盟市场中占据最有利位置。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
加拿大企业首次获得Verra碳负性混凝土CDR信用额度
蒙特利尔一家企业凭借碳负性混凝土获得首批Verra签发的CDR额度,彰显了矿化技术在自愿碳市场的潜力。中国建材出口商应关注相关核证方法学的演变,这可能影响未来CBAM的合规框架。
电动公交车 decisively 赢得公交市场,英国加速车队更新
电池电动公交车已在零排放公交市场中决定性战胜氢燃料电池。格拉斯哥的多运营商模式展示了英国车队脱碳的推进方式。中国公交出口商应将战略转向电池电动平台,并关注分散的英国采购机会。
瑞士制冷抵消项目与海藻碳移除研究新进展
本周两项碳市场技术进展——瑞士制冷剂抵消项目和尚处验证阶段的海藻养殖平台——对欧盟合规暂无直接影响,但预示着碳抵消与碳移除供给格局正在演变。