欧盟瞄准乌克兰作为石墨替代来源:中国电池材料出口商需关注什么
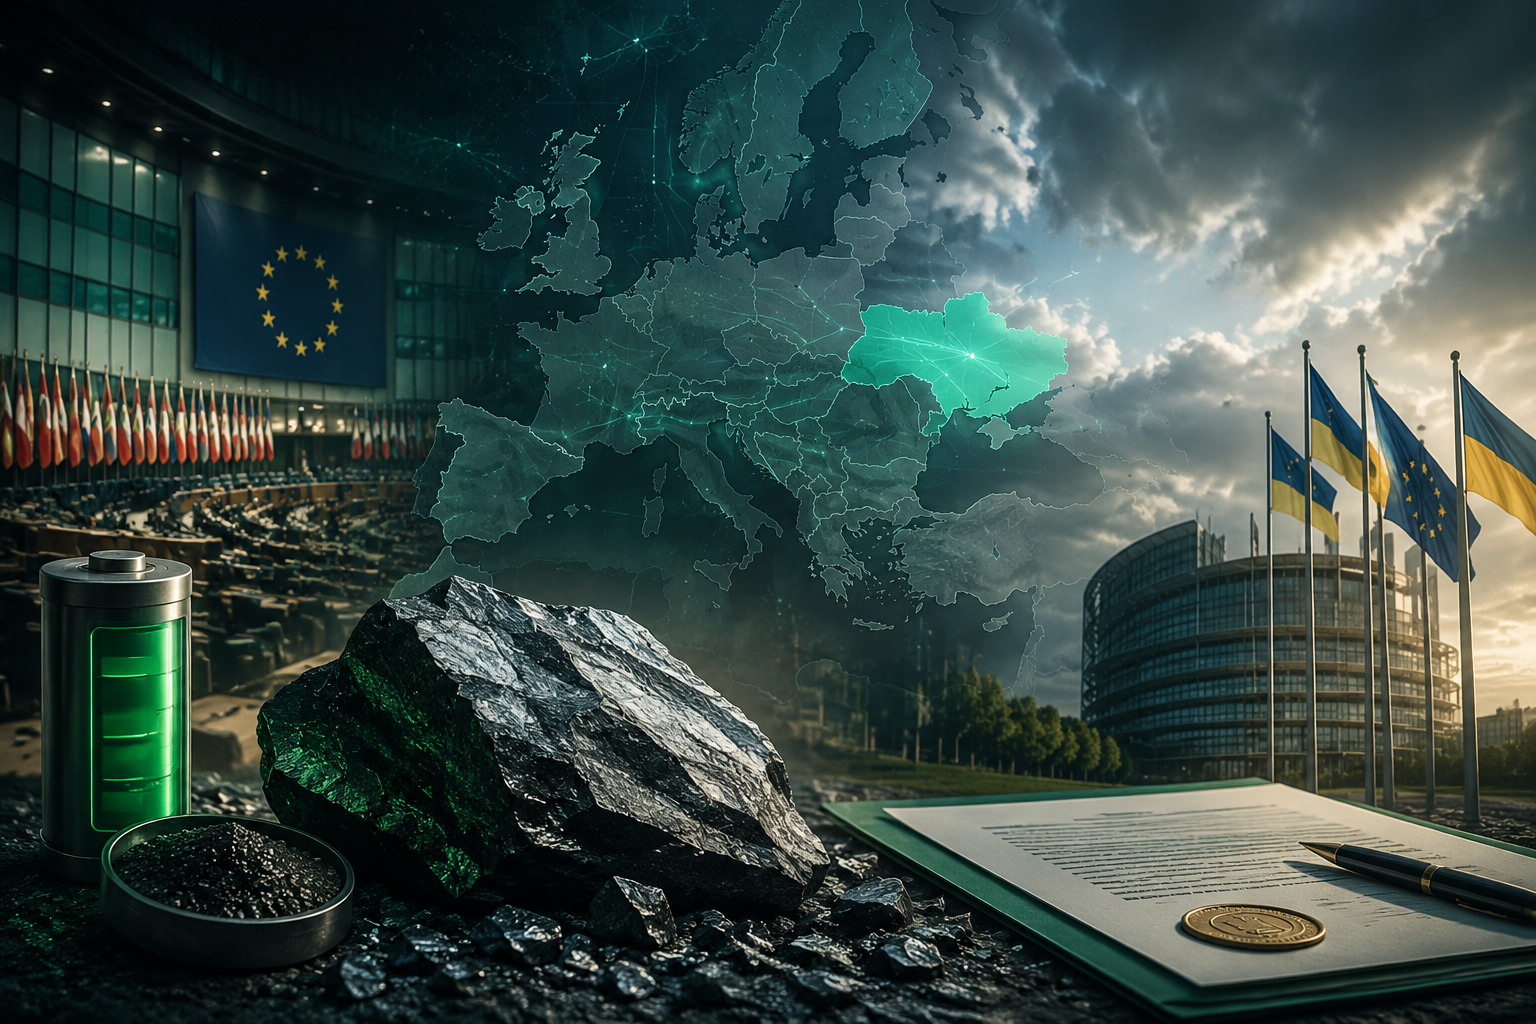
乌克兰被视为欧盟战略性电池材料供应国
根据 Climate Home News 最新报道援引行业专家观点,乌克兰有望在帮助欧盟减少对中国石墨及其他关键电池材料依赖方面发挥重要作用。这一动向表明,尽管战争带来重大运营和投资障碍,布鲁塞尔的供应链多元化议程仍在持续推进。
目前欧盟约 97% 的电池级天然石墨进口依赖中国,这一集中度已被《关键原材料法案》(CRMA) 列为战略脆弱性。乌克兰拥有欧洲已知最大的石墨储量,同时还有锂、钛和稀土矿藏。
这对中国出口商意味着什么
对于向欧盟市场供应负极材料、电池前驱体和成品电池的中国制造商而言,乌克兰故事是更广泛监管与商业挤压的又一注脚:
- CRMA 基准要求:到 2030 年,任何战略原材料来自单一第三国的比例不得超过 65%。石墨明确在列。
- 欧盟电池法规 (EU) 2023/1542:自 2025 年 2 月起强制要求电动车电池碳足迹申报,并在此后分阶段实施最高排放门槛。依赖煤电生产的负极材料将处于结构性劣势。
- CBAM 扩围讨论:布鲁塞尔越来越多地涉及下游产品包括电池和成品,尽管石墨尚未列入已确认的扩围清单。
如果乌克兰石墨达到商业化规模,即便是中等数量(乐观情境下到 2030 年占欧盟需求 5–15%),也可能伴随政策倾斜、本地含量激励,乃至类似 CBAM 的边境措施,使中国供应处于不利地位。
战争现实的制约
报道中的专家强调,乌克兰生产距实际规模化仍需数年。持续冲突、基础设施受损、矿山融资风险,以及富矿区领土归属未决,都不利于快速开发。西方金融机构态度审慎,而加工产能——中国占据绝对主导地位的环节——基本需要从零建起。
短期内,中国供应商仍保有结构性成本与质量优势,尤其在球形石墨加工和涂覆负极材料领域。但战略方向已十分明确:欧盟正动用一切政策杠杆降低单一国家风险敞口。
更广阔的气候政治背景
两项并行动向进一步强化了欧盟气候与产业政策压力。CORE/Wellcome 新发布的四国民调显示,公众对政府应对气候相关健康风险的支持度居高不下,为雄心勃勃的措施提供了政治掩护。另外,英国评论人士正呼吁随着实体风险加剧采取更强硬的国内气候响应。两种趋势共同指向一个事实:欧洲政策环境下,与脱碳挂钩的贸易措施扩张而非收缩。
给中国出口商的实用建议
1. 立即审计碳足迹:电池法规碳足迹规则已具有约束力。无可验证低碳生产数据的制造商,无论价格如何都将失去欧盟 OEM 客户。
2. 跟踪 CRMA 合规路径:欧盟买家将日益要求供应链溯源文件。建立可证明多元化或回收来源的可追溯体系。
3. 考虑欧盟本地合作:与欧盟加工商建立合资(战后可能包括乌克兰)或将成为维持市场准入的途径。
4. 关注 CBAM 范围扩张:虽然石墨和电池目前未被纳入,但 2026 年审查广泛预期将扩大清单。提前情景规划是明智之举。
乌克兰因素十年内不会取代中国供应,但这是又一信号:2030 年的欧盟市场将奖励今日就投资于碳透明度和供应链可信度的出口商。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
联合国自然承诺:58%的国家提交应对生物多样性丧失新目标
58%的国家已提交联合国自然保护新承诺,预示着更严格的生物多样性贸易法规即将到来。中国出口商需通过梳理原材料产地,提前应对EUDR等欧盟供应链尽职调查法案。
欧盟多国呼吁推迟ETS2,中国出口商需警惕物流成本与政策风向
意、波、捷等国因成本担忧游说推迟2027年ETS2,但专家警告此举无法避免未来能源危机。中国出口商需关注欧盟物流成本的潜在变化及该政治博弈对CBAM执行的广泛影响。
法德放宽汽车碳排标准引争议:对中国车企出海的启示
法德两国放宽欧盟汽车碳排放标准的协议遭到强烈批评,警告此举将削弱欧洲电动车竞争力。中国出海企业需警惕潜在的贸易保护主义反弹,并继续严格遵守欧盟电池法等产品的碳足迹合规要求。