埃塞俄比亚禁燃令推动电动车热潮:中国出口商与碳市场的双赢
埃塞俄比亚成为非洲电动车转型先锋
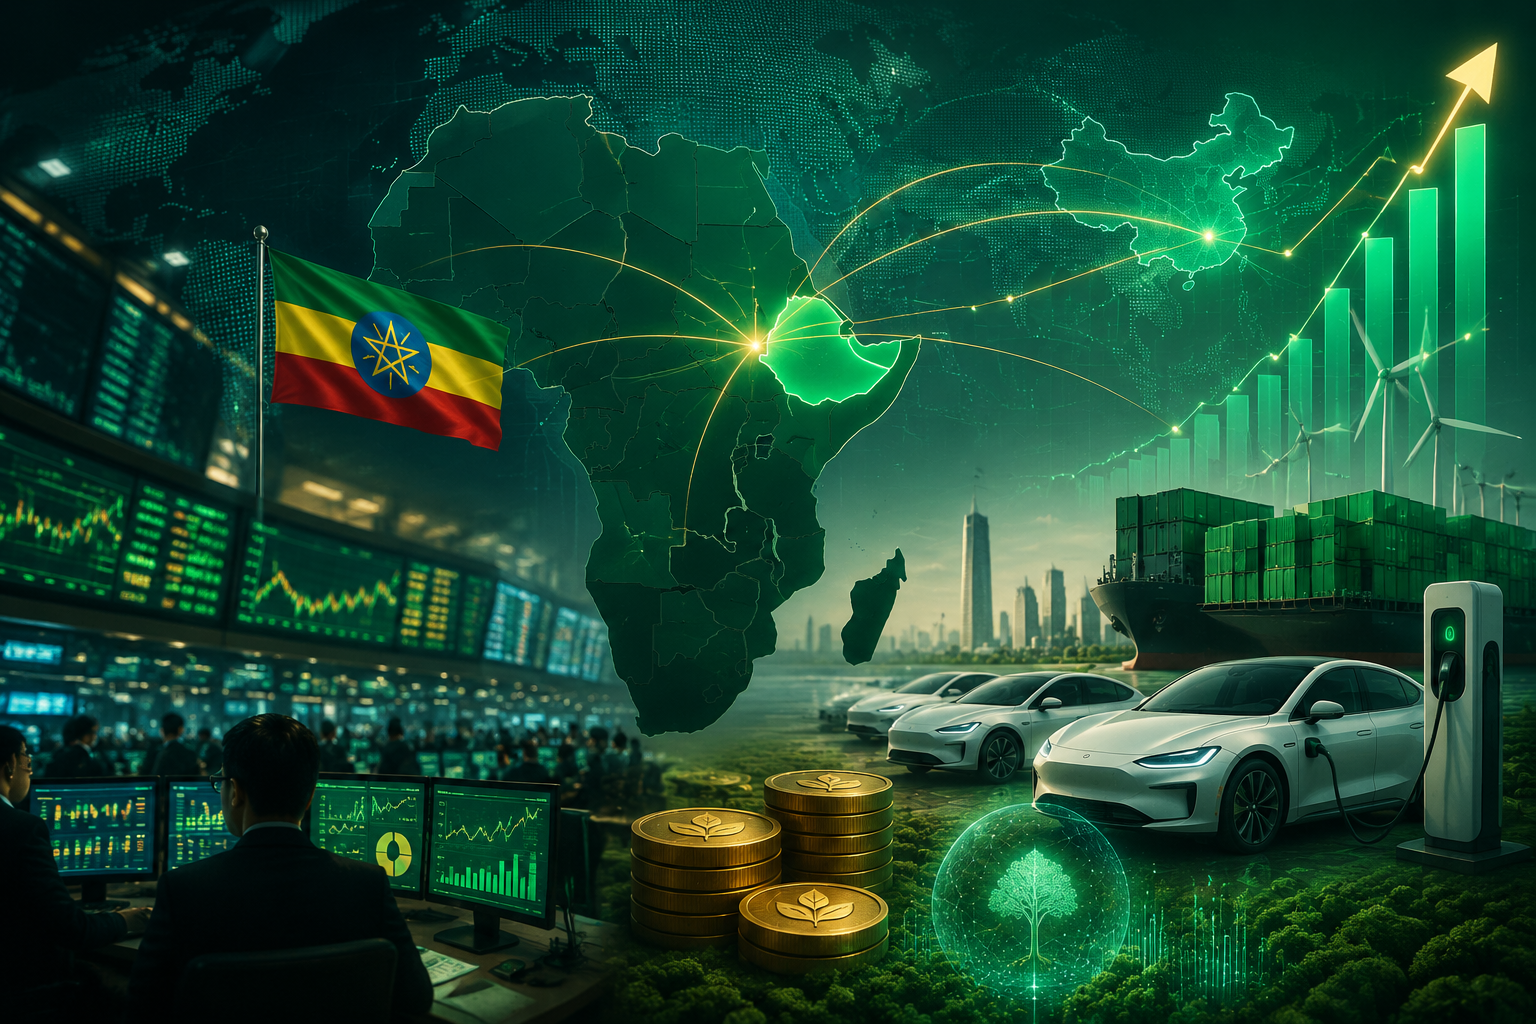
两年前,埃塞俄比亚成为全球首个禁止进口燃油乘用车的国家。如今,这一政策正在交出令早期质疑者意外的成绩单。据 CleanTechnica 最新报道,埃塞俄比亚已成为非洲电动车转型的领跑者,亚的斯亚贝巴及二线城市的电动车普及率快速攀升。
2024 年颁布的禁燃令,主要源于埃塞俄比亚长期的外汇短缺以及每年约 60 亿美元的燃油进口压力。市场被迫迅速转向。批评者曾预言供应短缺和消费者抵制,但实际情况是:平价电动车大量涌入,充电基础设施加速建设,出租车与网约车队伍正从柴油转向电力驱动。
中国车企抢占市场
最大的商业赢家是中国汽车制造商。比亚迪、吉利、东风以及众多中国二线品牌迅速填补了丰田、现代等燃油车主导厂商留下的市场空白。凭借有竞争力的价格、充足的库存以及适配埃塞俄比亚电网(90% 以上为水电)的电池技术,中国车辆已在埃塞电动车展厅中占据主导地位。
对中国出口商而言,埃塞俄比亚正成为打入更广泛非洲市场的战略桥头堡。肯尼亚、卢旺达和摩洛哥正密切关注亚的斯亚贝巴的实验,多国已开始起草各自的电动车税收与进口优惠框架。
对碳市场的影响
从碳市场视角看,埃塞俄比亚的转型在三个层面具有重要意义:
1. 第六条机制下的减排信用潜力。 埃塞俄比亚交通部门的减排成果,有望根据《巴黎协定》第 6.2 条转化为高完整性 ITMO(国际转让减缓成果)。瑞士、新加坡和日本已与非洲多国签署相关双边协议。
2. 出口电动车的隐含碳。 销往埃塞俄比亚的中国电动车,承载着中国制造业的碳足迹——电池与钢铁生产仍以煤电为主。随着 CBAM 在现有六大行业之外扩围,以及自愿碳披露体系趋严,中国电动车出口的上游排放将受到越来越严格的审视,即便目标市场尚无正式碳定价机制。
3. 中国整车厂的范围三排放披露。 跨国采购方和 ESG 投资者正越来越多地要求中国车企提供经核证的全生命周期排放数据。埃塞俄比亚的清洁电网实际上改善了中国电动车的使用阶段排放,但前提是车企能够拿出可核查的数据。
对中国出口商的建议
出口非洲市场的中国电动车及零部件企业,建议立即采取以下三项行动:
- 建立车型级别的产品碳足迹(PCF)核算体系,对标 ISO 14067 与欧盟《电池法规》方法学。即使是非欧盟市场,也开始引用这些标准。
- 跟踪埃塞俄比亚与潜在信用买方之间的第六条机制谈判。车辆电气化项目可能被纳入合格活动清单,从而为使用中国电动车的车队运营商创造二次收益。
- 为 CBAM 第二阶段做好准备。 欧盟委员会已释放信号,2030 年后道路车辆及下游产品可能被纳入 CBAM 范围。面向全球销售的厂商,不应将非洲市场视为长期的 CBAM 豁免区。
埃塞俄比亚的实验表明,政策驱动的电动车转型即使在低收入市场也能成功,而其碳排放与贸易层面的影响,将远远超出本国边界。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟进口商转向低CBAM默认值国家:中国出口商面临供应链洗牌警告
欧盟进口商正转向CBAM默认排放值较低的国家,未报告实际碳排放的中国出口商面临订单流失风险。同时,EU ETS价格尾盘下挫测试技术支撑位,北爱尔兰获CBAM豁免。
欧洲推进电动货运走廊:对中国出口商范围3排放的影响
欧洲推进电动内河货运走廊标志着从单一船舶技术向系统性基础设施的转变,直接影响供应链排放。中国出口商需为CSRD下的范围3排放追踪做好准备,并在EU ETS碳定价重塑内河运输之际优化物流路线。
CBAM效应显现:欧盟进口商转向低排放默认值国家采购
欧盟进口商已开始将供应链转向CBAM默认排放值较低的国家,这对未能核查实际排放量的中国出口商构成严重的竞争威胁。同时,欧盟碳价在尾盘抛售中跌至关键技术支撑位,欧委会也明确了北爱尔兰的CBAM豁免地位。