电池技术与电动车动能:美国清洁技术信号对CBAM下中国出口商的启示
概述
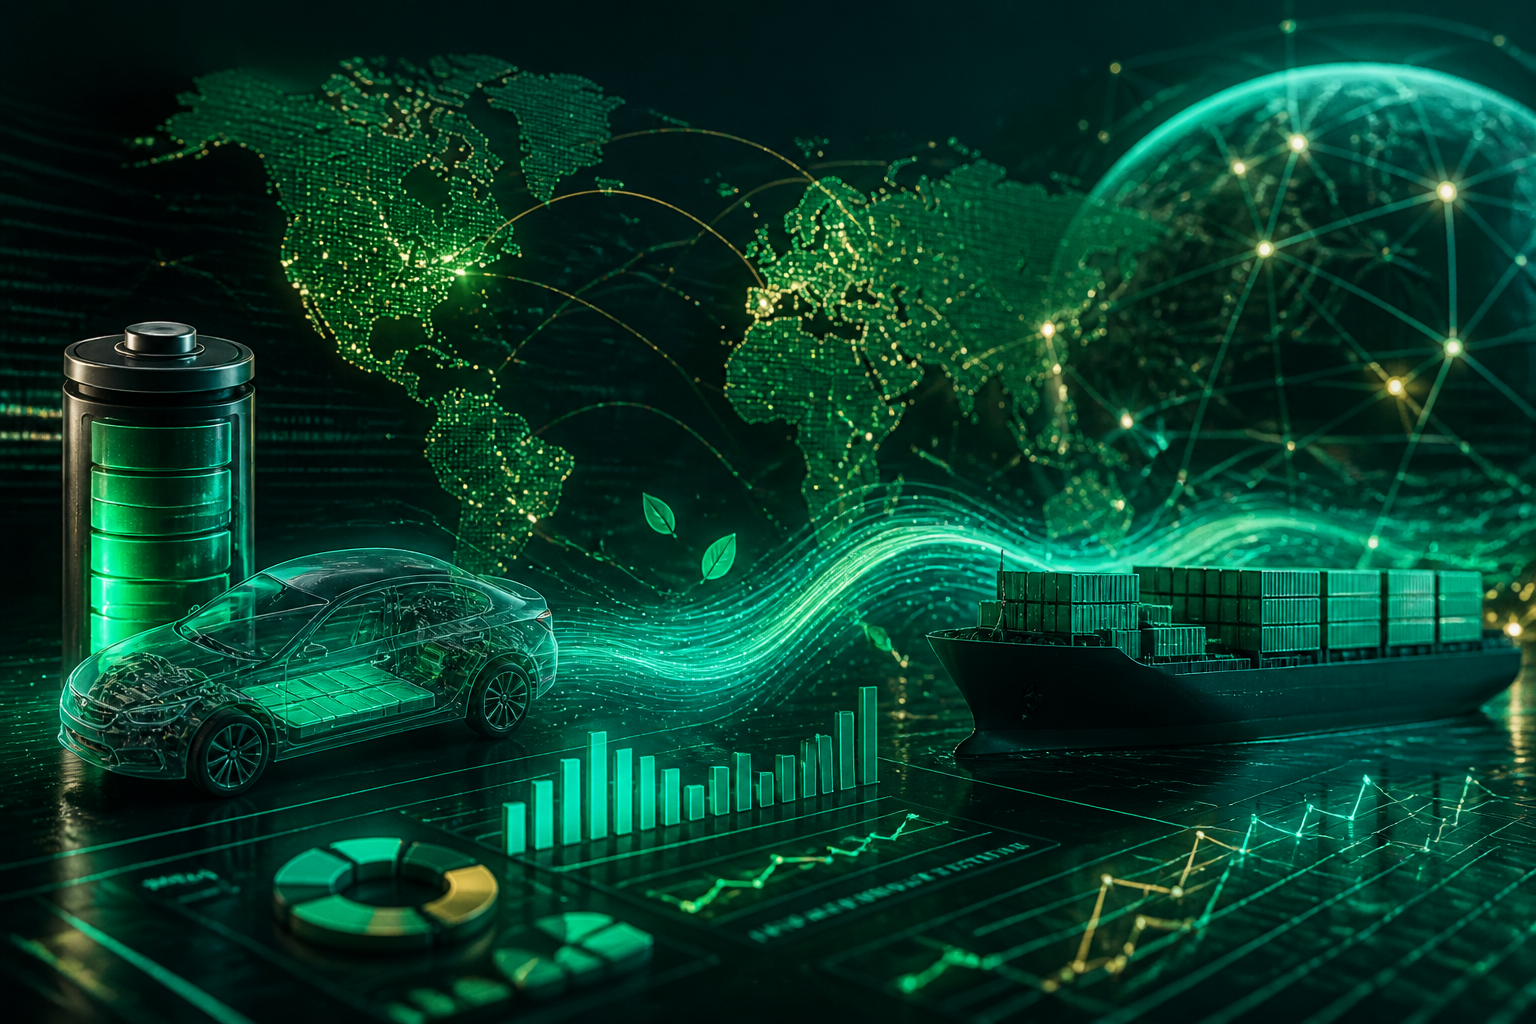
美国清洁技术领域近期三项进展——ESS与Alsym Energy合作生产钠离子电池、Rivian获得美国能源部45亿美元贷款用于乔治亚州电动车工厂、蔚来4月销量同比增长23%——共同凸显了全球低碳工业产能的加速扩张。虽然这些消息并非直接涉及CBAM,但对向欧盟出口电池、电动车、钢铁、铝及相关零部件的中国制造商具有重大启示。
钠离子转向:碳强度的颠覆者
ESS将生产Alsym Energy开发的钠离子电池。钠离子化学体系在CBAM和欧盟气候政策背景下意义重大:
1. 更低的隐含碳:钠离子电池避开锂、钴、镍等高排放材料,全生命周期碳足迹通常比磷酸铁锂低20–30%。
2. 供应链多元化:欧盟《电池法规》(EU 2023/1542)要求自2025年2月起在欧盟市场销售的电池必须申报碳足迹,2027年起设定最高阈值。
中国电池制造商(宁德时代、比亚迪、中科海钠)已主导全球钠离子产能,这既是机遇也是警示。中国出口商应加速ISO 14067产品碳足迹认证,并为欧盟电池护照做好准备。
Rivian 45亿美元贷款:产业政策全球化
美国能源部向Rivian提供45亿美元贷款(2028年投产),表明《通胀削减法案》下的美国产业政策依然稳固。对中国电动车出口商有三点启示:
- 贸易转向欧洲:美国对华电动车关税达100%,中国整车厂正加大欧洲布局——而欧洲正是CBAM和电池法规合规成本上升的市场。
- 补贴审查:欧盟对华电动车反补贴调查已征收最高35.3%的反补贴税(2024年10月),未来碳合规将与贸易救济捆绑。
- 资本强度基准:单一工厂45亿美元的投入凸显构建可验证低碳供应链所需的资本规模。
蔚来23%增长:中国电动车出口引擎持续
蔚来4月交付29,356辆,同比增长22.8%。其在德国、挪威、荷兰的欧洲扩张直接面对欧盟碳披露要求的演进。虽然CBAM第一阶段(2023–2025)覆盖钢铁、铝、水泥、化肥、氢和电力,但进口电动车中嵌入的钢铝正受到2026年后CBAM范围扩展的关注。
对中国出口商的战略建议
1. 绘制全价值链隐含排放图:即使整车尚未直接纳入CBAM,钢铝原料已被覆盖。立即启动范围三核算。
2. 投资经验证的低碳化学体系:钠离子、可再生能源生产的磷酸铁锂、含再生材料的电池将获得欧盟市场溢价。
3. 遵循欧盟电池法规时间表:2025年2月起强制申报碳足迹;2026年实施性能等级;2027年设定最高碳阈值。
4. 远离高煤电网:在可再生能源占比高的省份(四川、云南、青海)生产可显著降低CBAM负担。
5. 尽早对接CBAM认可的核查机构:2026年1月起仅接受经核查的排放数据,默认值将带来高额成本惩罚。
展望
美国产业政策、欧盟碳监管与中国制造规模的融合正重塑全球清洁技术竞争格局。将碳合规视为战略能力而非监管负担的中国出口商,将在2020年代后期最有能力捍卫并扩大欧盟市场份额。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
全球碳市场现实检验:抵消质量与范围三减排压力对中国出口商的影响
综合CORSIA、TFFF及SBTi的最新动态,全球碳市场正转向高质量抵消与严格的企业问责。中国出口商必须为欧盟买家日益严苛的范围三减排要求做好准备,因为欧洲企业自身正面临气候目标未达标的困境。
全球气候与自然政策转向:中国对欧出口企业的供应链风险与应对
综合IPCC、COP17及马来西亚毁林诉讼的最新动态,全球自然与气候政策正加速收紧。中国对欧出口企业需通过提升供应链追溯能力和自然风险披露,提前应对更严格的欧盟零毁林法案及ESG合规要求。
插混排放收紧与中国电动车主导:2026巴黎车展释放的欧盟碳政策信号
T&E推动修正PHEV CO₂核算规则,恰逢中国车企在2026巴黎车展展示BEV主导地位,为已转向纯电的中国出口商创造监管顺风。中国制造商应加速面向欧盟的BEV战略,审计PHEV出口组合,并为更广泛的碳核算收紧做准备——这也预示着未来CBAM执法方向。