脱碳压力升级:从欧盟电气化进程看工业成本传导与转型挑战
执行摘要
在全球政策指令和企业需求的双重推动下,全球向低碳经济的转型正在加速。欧盟和东南亚的最新进展凸显了一个关键转变:转型不再仅仅是为了减排,而是通过清洁能源和稳健的碳核算来确保经济竞争力。对于中国出口商而言,应对不断上涨的碳成本并适应欧盟“电力联盟”雄心的能力将具有决定性意义。
欧盟的“电力联盟”雄心
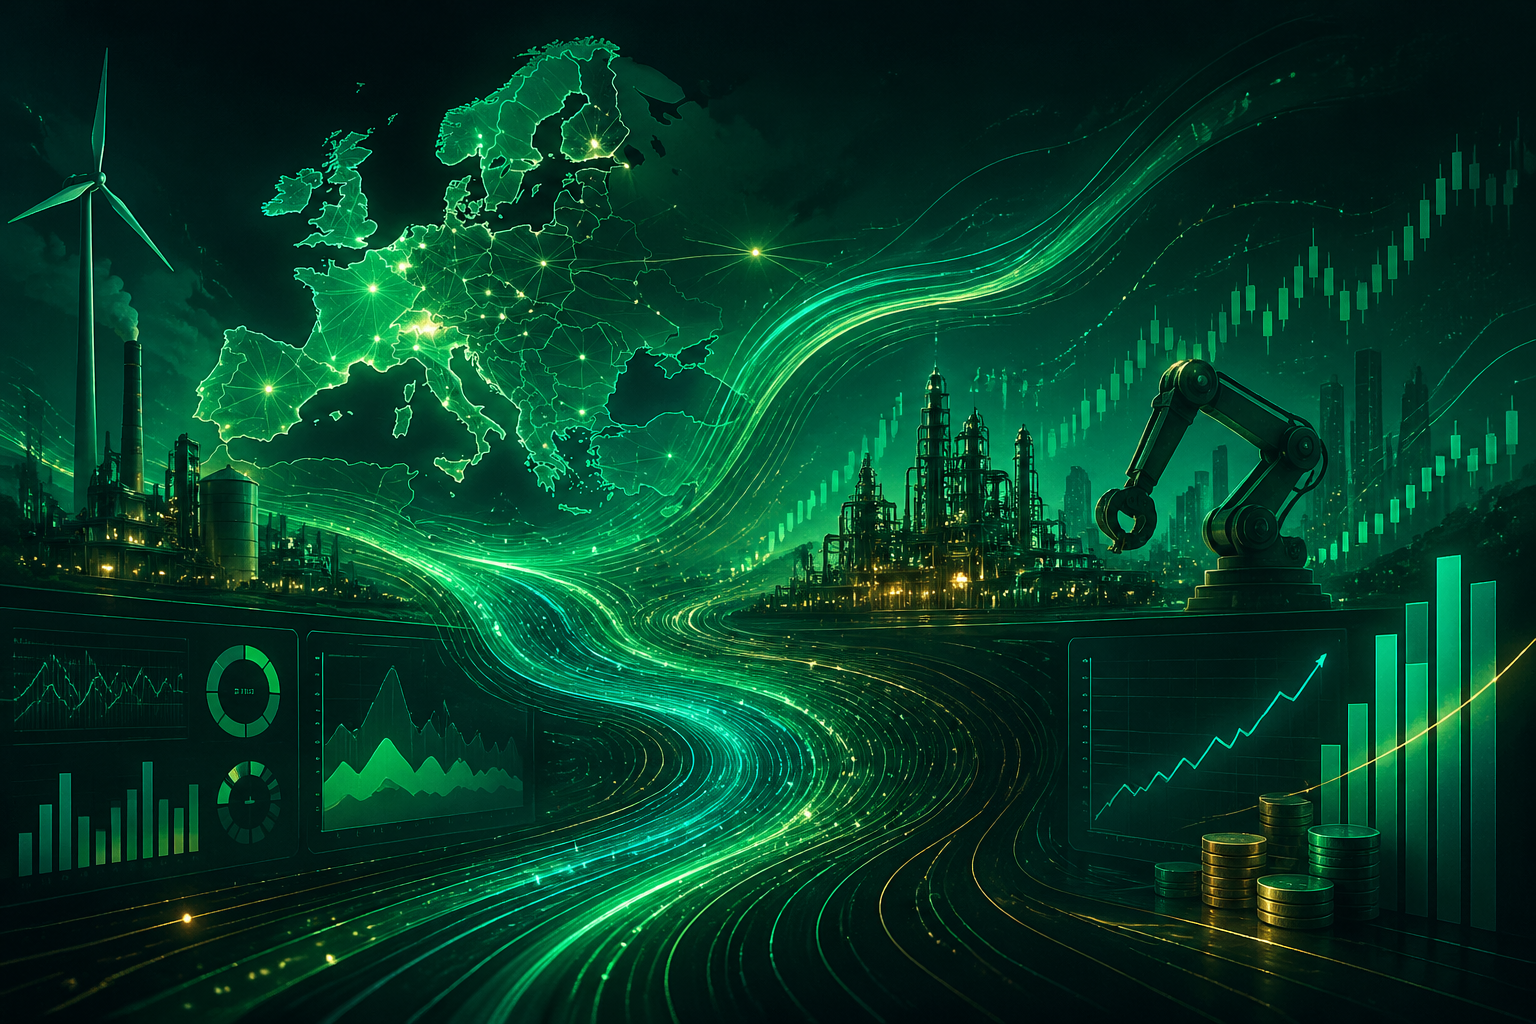
由欧洲大型企业和投资者组成的联盟正推动欧盟到2040年实现50%以上的经济由清洁的本土电力运行。这一“电力联盟”概念旨在使欧洲经济与波动的化石燃料价格脱钩。对于中国制造商来说,这预示着欧盟市场的长期转变:随着欧洲电网本身变得更加清洁,市场需求将日益青睐低隐含碳的产品。如果欧盟实现这一水平的电气化,其“绿色”产品的基准将显著提高,可能进一步收紧对进口商品的CBAM(碳边境调节机制)要求。
碳成本传导:生存的关键因素
最新研究表明,在气候政策收紧的情况下,能源密集型行业的生存取决于两个因素:将碳成本传导给客户的能力以及获得绿色融资的机会。由于欧盟碳排放交易体系(EU ETS)的价格仍是生产成本的重要组成部分,无法通过创新减排或缺乏调整价格的市场能力的策略将面临严重的财务限制。
对于钢铁、铝和水泥等行业的中国出口商来说,这项研究是一个警告。随着EU ETS免费配额的逐步退出和CBAM的逐步实施,“碳成本”将成为交易中透明的一部分。出口商必须评估其“成本传导”能力——您的欧洲买家能否吸收CBAM凭证成本,还是会转向欧盟内部更便宜的低碳替代品?
区域市场动态:马来西亚棕榈油碳信用
在欧盟专注于电气化的同时,其他地区正在开发特定行业的碳框架。马来西亚目前正在评估可持续棕榈油的碳信用机制。这代表了一种更广泛的趋势,即传统大宗商品正通过碳属性实现“金融化”。参与全球供应链的中国企业应注意,碳核算正变得本土化和特定化,增加了全球贸易的复杂性。
对中国出口商的战略建议
1. 加速电气化: 通过提高生产过程中可再生能源的比例,与欧盟的发展轨迹保持一致。这直接降低了CBAM下将被征税的碳强度。
2. 强化成本核算: 开发复杂的模型,了解碳定价(国内和国际)如何影响您的利润率。确定您的“盈亏平衡”碳价。
3. 获取绿色融资: 利用中国日益增长的绿色金融市场为脱碳技术提供资金。在高碳价环境下,融资约束是工业生存的主要风险。
4. 监控供应链排放: 正如马来西亚的情况所示,即使是农产品也开始进入碳信用领域。确保您的整个供应链都为严格的碳报告做好准备。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟气候政策十字路口:预算紧缩与汽车工业的反弹
本文分析了欧盟2028-2034年预算谈判及法德两国对汽车碳排放标准的反弹如何标志着其向经济务实主义转向,并为中国出口商提供战略合规与本土化建议。
全球碳市场现实检验:抵消质量与范围三减排压力对中国出口商的影响
综合CORSIA、TFFF及SBTi的最新动态,全球碳市场正转向高质量抵消与严格的企业问责。中国出口商必须为欧盟买家日益严苛的范围三减排要求做好准备,因为欧洲企业自身正面临气候目标未达标的困境。
全球气候与自然政策转向:中国对欧出口企业的供应链风险与应对
综合IPCC、COP17及马来西亚毁林诉讼的最新动态,全球自然与气候政策正加速收紧。中国对欧出口企业需通过提升供应链追溯能力和自然风险披露,提前应对更严格的欧盟零毁林法案及ESG合规要求。