全球能源转型加速:对欧盟CBAM及中国出口商的深远影响
执行摘要
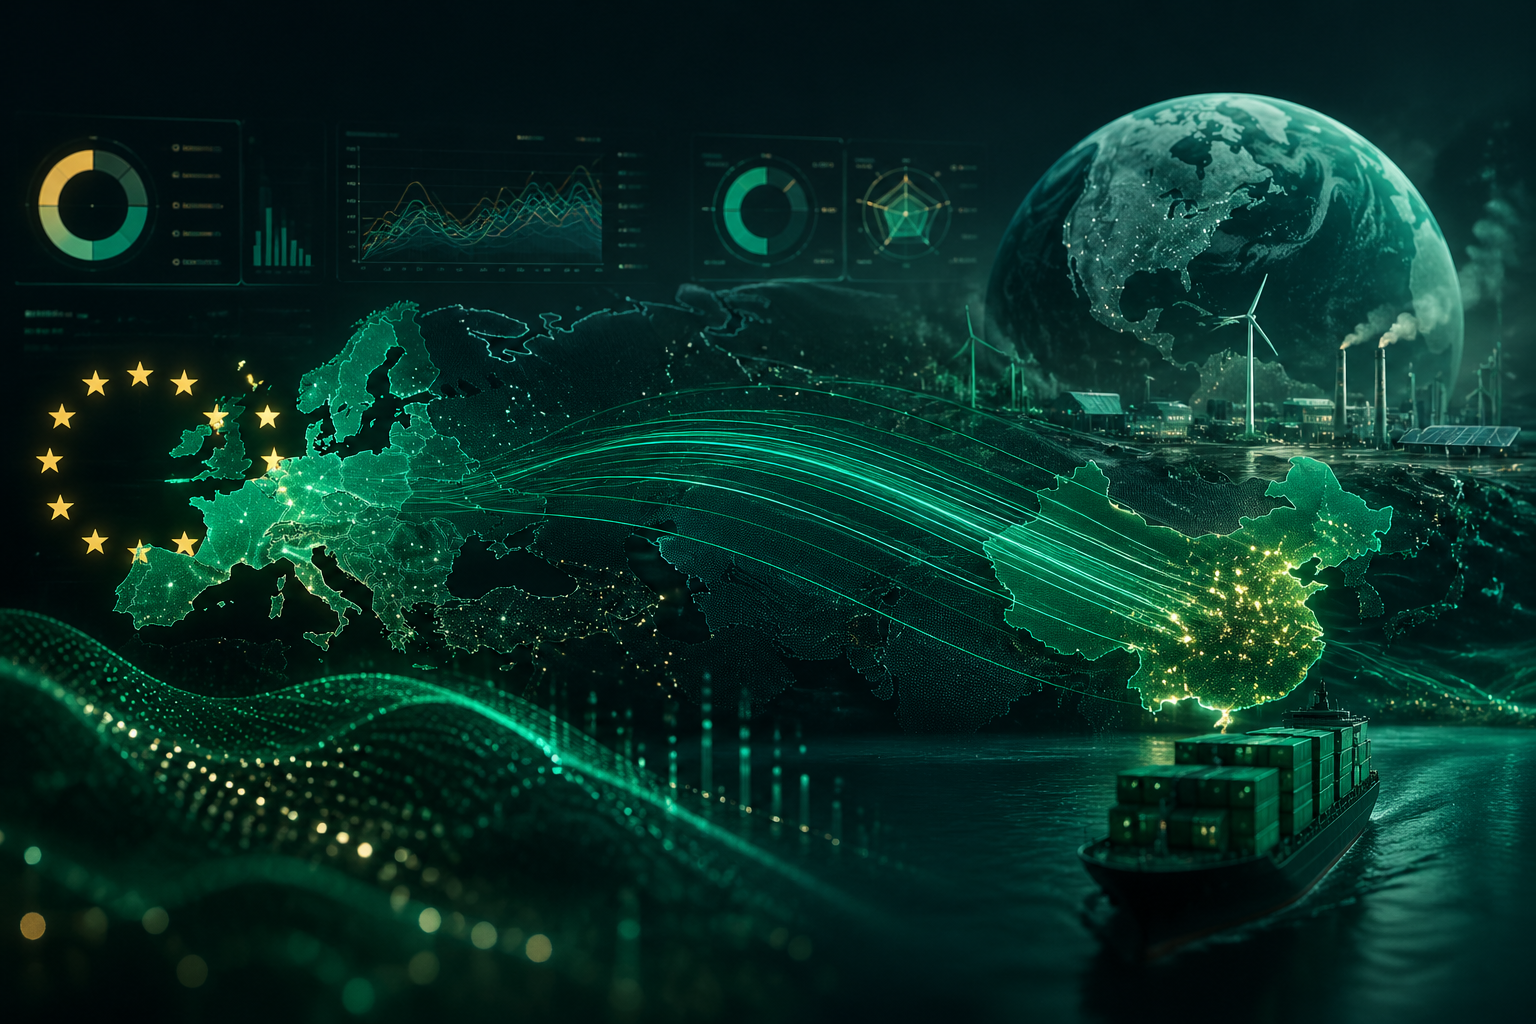
全球碳定价和气候政策的格局正在发生剧烈转变。近期的事态发展凸显了一个双重现实:一方面,全球能源转型正在加速——欧洲可再生能源发电量超越煤炭,以及全球能源转型科学小组的成立就是明证;另一方面,国际气候融资面临日益增长的压力,损失与损害基金(Loss and Damage fund)面临在2027年前枯竭的风险。对于向欧盟出口的中国制造商而言,这些宏观趋势不仅是环境新闻,更是直接的经济指标。随着欧洲本土电网的绿色化,欧盟本土产品与进口商品之间的碳强度差距不断扩大,这将直接增加中国出口商在碳边境调节机制(CBAM)下的财务风险。本文分析了这些发展动态,并为应对日益严格的监管环境提供了可操作的商业情报。
详细分析:化石燃料淘汰加速
在圣玛尔塔成立的全球能源转型科学小组,标志着全球在标准化淘汰化石燃料预期方面迈出了关键一步。该小组的任务是为各国政府提供基于证据的路线图,以摆脱对石油、天然气和煤炭的依赖。与此同时,欧洲在其能源危机应对计划中已经实现了重大里程碑,可再生能源发电量正式超过了煤炭。
欧洲电网的这种快速脱碳对全球贸易来说是一把双刃剑。它虽然证明了能源转型在技术和经济上是可行的,但也为工业制造设定了新的、激进的基准。越来越多地由风能和太阳能驱动的欧洲工业,正在迅速降低其范围2(Scope 2)排放。这与仍然严重依赖燃煤发电的制造中心形成了鲜明对比,从根本上改变了钢铁、铝和水泥等重工业的竞争格局。
监管背景:欧盟碳排放交易体系(EU ETS)与CBAM动态
要理解这些全球转变的影响,我们必须审视欧盟排放交易体系(EU ETS)和CBAM的运作机制。EU ETS基于总量控制与交易原则运行,排放上限每年递减以确保排放量下降。随着欧洲能源结构变得更加清洁,用于向欧盟工业分配免费配额的基准线正在向下修订。
CBAM旨在镜像EU ETS,以防止“碳泄漏”。CBAM证书的价格直接与EU ETS配额的每周平均拍卖价格挂钩。此外,进口商品的内含排放量将与欧盟的生产标准进行比较。随着欧洲国内生产变得更加绿色(得益于可再生能源超越煤炭),欧盟产品与中国出口产品之间的“碳排放差距”随之扩大。因此,中国出口商将被要求交出更多的CBAM证书来覆盖其产品的内含排放,从而大幅增加其出口成本。
对中国出口商的影响:不断扩大的“碳排放差距”
对于中国制造商,特别是那些处于CBAM初始覆盖行业(钢铁、铝、水泥、化肥、氢气和电力)的制造商来说,其影响是深远的。尽管中国在可再生能源方面进行了大规模投资,但其制造业的电网仍然严重依赖煤炭。
当中国铝出口商计算其内含排放量时,区域电网的高碳排放因子将导致高昂的碳足迹。随着欧盟逐步取消免费配额并从2026年开始强制执行CBAM财务义务,中国出口商将面临高昂的碳关税。最近关于损失与损害基金枯竭的消息使情况变得更加复杂。这表明发达国家在为全球气候减缓提供直接财政支持方面正面临困境。相反,他们将越来越依赖像CBAM这样的惩罚性贸易机制,迫使全球供应链脱碳。依赖国际气候援助的时代正在结束;基于碳的贸易壁垒时代已经全面开启。
市场影响:气候融资短缺与贸易政策的结合
应对损失与损害基金可能在2027年底前耗尽资金的披露,是一个关键的市场信号。它表明全球气候融资存在严重的瓶颈。如果没有足够的国际资金来支持发展中国家和新兴经济体的能源转型,脱碳的重担将完全落在私营部门和国际供应链上。
对于碳市场而言,这意味着合规市场(如EU ETS)将保持强劲,并可能随着排放上限的收紧而获得价格支撑。欧盟不会放松其CBAM的实施;相反,全球金融合作的缺乏将坚定欧盟将贸易政策作为其主要气候执行工具的决心。中国出口商必须将碳排放不再视为合规的后顾之忧,而是将其视为销货成本(COGS)的核心组成部分。
对中国出口商的实际建议
为了在欧洲市场保持竞争力,中国出口商必须立即采取战略行动:
1. 加速可再生能源采购: 出口商必须积极将其生产与高碳国家电网脱钩。这可以通过签署可再生能源的长期购电协议(PPA)、投资现场太阳能发电以及购买符合CBAM严格核算规则的认可绿电证书(GEC)来实现。
2. 加强碳核算和数据管理: CBAM的过渡期要求使用实际数据。出口商必须建立稳健、可核实的碳核算系统,以准确跟踪直接和间接排放。依赖默认值将导致惩罚性的高昂CBAM成本。
3. 投资低碳技术: 利用国际科学小组正在制定的路线图来指导研发投资。例如,在钢铁行业,从高炉转向由绿电驱动的电弧炉(EAF)不再是可选项,而是生存的必然要求。
4. 供应链协同减碳: 碳足迹是累积的。与您的上游供应商合作,确保他们也在进行脱碳。高碳原材料将直接增加您最终产品的CBAM履约成本。
全球能源转型正在从口号转向严格的贸易监管。主动脱碳现在是欧盟市场中终极的竞争优势。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟气候政策十字路口:预算紧缩与汽车工业的反弹
本文分析了欧盟2028-2034年预算谈判及法德两国对汽车碳排放标准的反弹如何标志着其向经济务实主义转向,并为中国出口商提供战略合规与本土化建议。
全球碳市场现实检验:抵消质量与范围三减排压力对中国出口商的影响
综合CORSIA、TFFF及SBTi的最新动态,全球碳市场正转向高质量抵消与严格的企业问责。中国出口商必须为欧盟买家日益严苛的范围三减排要求做好准备,因为欧洲企业自身正面临气候目标未达标的困境。
全球气候与自然政策转向:中国对欧出口企业的供应链风险与应对
综合IPCC、COP17及马来西亚毁林诉讼的最新动态,全球自然与气候政策正加速收紧。中国对欧出口企业需通过提升供应链追溯能力和自然风险披露,提前应对更严格的欧盟零毁林法案及ESG合规要求。