亚洲电动车产业化提速:东盟电池、吉利高效电驱与日本微型车王者
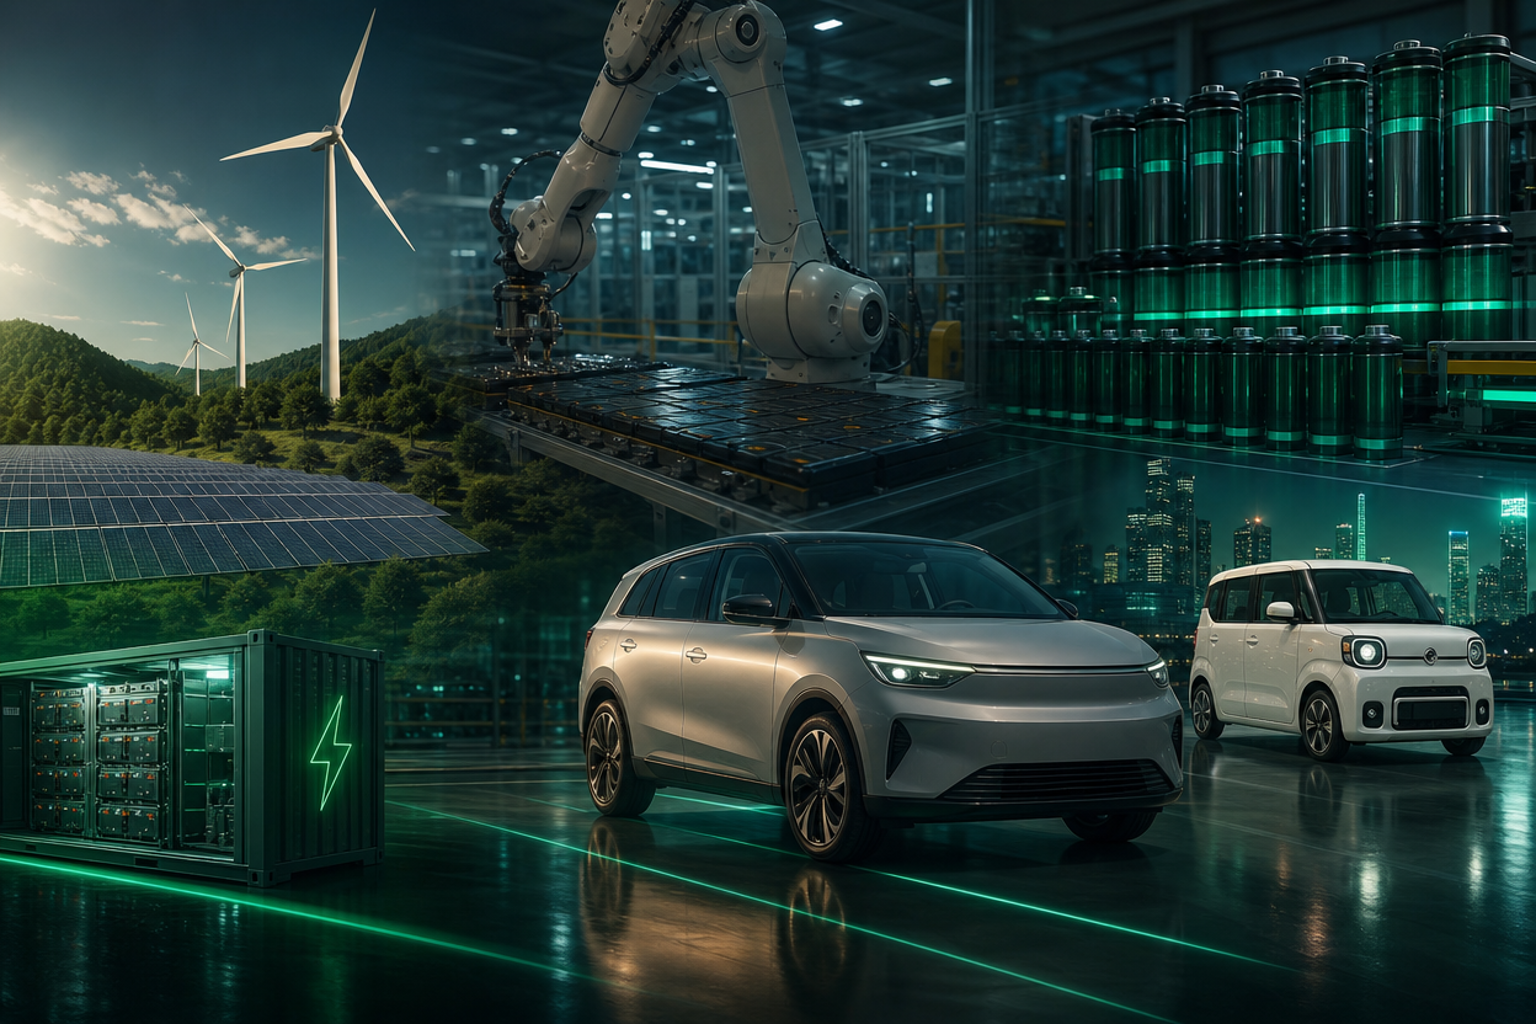
亚洲从电动车普及转向电动车产业化
本月亚洲多地的一系列进展表明,该地区的电动汽车格局正从消费端普及转向深度产业化——这一趋势对面临欧盟碳边境调节机制(CBAM)的中国出口商具有直接影响。
东盟转向制造业。 第四届东盟电池技术大会将于下月在马来西亚雪邦举行,议程将从出行普及政策转向区域电池制造、电动车规模化与电网整合。东南亚正将自身定位为生产基地而非单纯的市场——建设电芯制造、供应链本地化与电网容量,以支撑本土产业生态。
吉利提升效率标杆。 中国车企吉利发布了效率达93.8%的新型电驱系统。相较之下,内燃机从油井开采、炼油到燃烧的全链条中,仅约15%的燃料能量最终传至车轮。接近94%的电驱效率凸显了电动化的结构性优势正不断扩大。
日产Sakura稳坐日本销量王座。 自2022年上市以来一直是日本最畅销电动车的日产Sakura微型车迎来中期改款。该车型常占日产电动车销量的近一半,证明紧凑、平价、贴合市场的车型同样能推动销量增长。
对中国出口商的意义
区域制造扩张、电驱效率提升、平价电动车需求验证这三条主线,进一步巩固了中国在全球清洁出行供应链中的核心地位。但这一角色正日益与欧盟碳政策交汇。
CBAM当前过渡阶段覆盖钢铁、铝、水泥、化肥、氢和电力。电池与整车尚未直接纳入,但其上游原料——尤其是铝和钢——已在其中。向欧盟供应链出口的中国电池与零部件制造商应预期,随着CBAM于2026年进入正式阶段、欧盟委员会考虑扩大范围,隐含排放审查将日趋严格。
构建东盟供应基地或为欧洲车企供货的制造商,应记录高效产品的低碳强度以获益。93.8%效率的电驱、或由日益清洁的东盟电网供电的供应链,将在欧盟买家要求核验排放数据时转化为切实的竞争与碳核算优势。
实用建议
- 关注CBAM范围讨论。 电动车与电池虽暂未纳入,但隐含的铝和钢已需申报;应为可能的下游扩展做好准备。
- 立即建立排放文档。 欧盟客户将越来越多地要求产品级碳数据——尽早在全供应链收集可核验数据。
- 将效率作为碳资产。 更高的电驱与电网效率降低全生命周期排放,增强对注重碳排放的欧盟买家的吸引力。
- 关注东盟本地化。 区域制造转移可能重塑中国企业的生产布局,以优化成本与碳足迹。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
加拿大企业首次获得Verra碳负性混凝土CDR信用额度
蒙特利尔一家企业凭借碳负性混凝土获得首批Verra签发的CDR额度,彰显了矿化技术在自愿碳市场的潜力。中国建材出口商应关注相关核证方法学的演变,这可能影响未来CBAM的合规框架。
电动公交车 decisively 赢得公交市场,英国加速车队更新
电池电动公交车已在零排放公交市场中决定性战胜氢燃料电池。格拉斯哥的多运营商模式展示了英国车队脱碳的推进方式。中国公交出口商应将战略转向电池电动平台,并关注分散的英国采购机会。
瑞士制冷抵消项目与海藻碳移除研究新进展
本周两项碳市场技术进展——瑞士制冷剂抵消项目和尚处验证阶段的海藻养殖平台——对欧盟合规暂无直接影响,但预示着碳抵消与碳移除供给格局正在演变。